Utilidades en una empresa: cuándo llegan, qué las acelera y qué las retrasa
hace 6 meses
Una empresa empieza a generar utilidades en el momento en que sus ingresos superan la suma de todos sus costos, tanto fijos como variables. A ese momento se le conoce como punto de equilibrio, y cruzarlo es la primera señal real de que el negocio puede sostenerse con su propia operación.
En este artículo, encontrarás qué son las utilidades y cómo se clasifican, cómo funciona el punto de equilibrio y cómo calcularlo, qué factores aceleran o retrasan la rentabilidad según el tipo de negocio, las señales concretas que indican que tu empresa va por buen camino, y los errores más comunes que alargan el camino hacia las ganancias.
Qué son las utilidades de una empresa y por qué importan
Antes de calcular cuándo llegan las ganancias, conviene tener claro qué tipo de utilidad se está midiendo. Además, considera qué refleja cada una sobre la salud financiera del negocio.
Las utilidades son la diferencia entre los ingresos totales que genera una empresa y todos los costos en que incurre para operar. No son lo mismo que el flujo de efectivo: un negocio puede tener dinero en caja y aun así operar con pérdidas contables, o tener utilidades en papel y enfrentar problemas de liquidez.
Utilidad bruta, operativa y neta: diferencias clave
Cada nivel de utilidad cuenta una parte distinta de la historia financiera. Entender cuál es cuál ayuda a tomar mejores decisiones.
- La utilidad bruta resulta de restar el costo de producción o adquisición de los productos al total de ingresos. Si alguien vende café y factura $50,000 al mes, pero los granos, el empaque y los insumos cuestan $20,000, su utilidad bruta es $30,000.
- La utilidad operativa va un paso más allá: descuenta los gastos necesarios para mantener el negocio funcionando, como renta, nómina y servicios. Siguiendo el ejemplo, si esos gastos suman $22,000, la utilidad operativa sería de $8,000.
- La utilidad neta es la que queda después de impuestos y obligaciones financieras, y es la que realmente indica si el negocio genera ganancias para quien lo opera.
Punto de equilibrio: la línea entre pérdidas y utilidades
El punto de equilibrio es el indicador más relevante para saber cuándo una empresa empieza a generar utilidades. Representa el nivel de ventas en el que los ingresos cubren exactamente todos los costos, sin ganar ni perder.
La fórmula es accesible: se dividen los costos fijos totales entre el margen de contribución, que es la diferencia entre el precio de venta y el costo variable por unidad. Por ejemplo, si un negocio tiene costos fijos de $30,000 al mes, vende cada producto a $150 y el costo variable por unidad es de $90, el margen de contribución es de $60. Al dividir $30,000 entre $60, el resultado es 500: esa empresa necesita vender 500 unidades al mes para no perder dinero.
A partir de la unidad 501, cada venta empieza a generar utilidades. Sin embargo, superar el punto de equilibrio no garantiza rentabilidad sostenida: es el inicio del camino, no la meta. Lo que viene después depende de cuánto crezcan los ingresos y con qué eficiencia se controlen los costos.
Factores que determinan cuándo una empresa genera utilidades
No todas las empresas llegan a la rentabilidad al mismo ritmo. Estos son los factores que más influyen en el tiempo que toma generar utilidades.
Tipo de industria y modelo de negocio
El sector en el que opera un negocio define el tiempo que tarda en cruzar el punto de equilibrio. Un negocio de servicios digitales, como una consultoría en línea o una app de suscripción, puede alcanzar la rentabilidad en menos de un año porque sus costos fijos suelen ser bajos y no requiere inventario.
Un restaurante, en cambio, carga con renta, personal, insumos perecederos y equipo desde el primer día, lo que eleva el umbral de ventas necesario. En la manufactura, donde la inversión inicial en maquinaria y materias primas es alta, el camino hacia las utilidades puede extenderse varios años.
Estructura de costos y control de gastos
La proporción entre costos fijos y variables tiene un impacto directo sobre el punto de equilibrio. Un negocio con costos fijos elevados necesita vender mucho antes de generar utilidades, mientras que uno con costos predominantemente variables puede ajustar su gasto según el volumen de operación.
Estrategia de precios e ingresos
Fijar precios sin considerar todos los costos reales es uno de los errores que más retrasa las utilidades. Una estrategia de precios bien definida, que incluya el costo del tiempo propio y los gastos indirectos, mejora el margen de contribución y reduce el número de ventas necesarias para alcanzar el equilibrio.
Los tres factores están interconectados: el modelo de negocio define la estructura de costos, y esta última determina qué tan eficaz puede ser la estrategia de precios. Analizarlos de forma conjunta da una imagen más precisa del tiempo real que tomará generar utilidades.
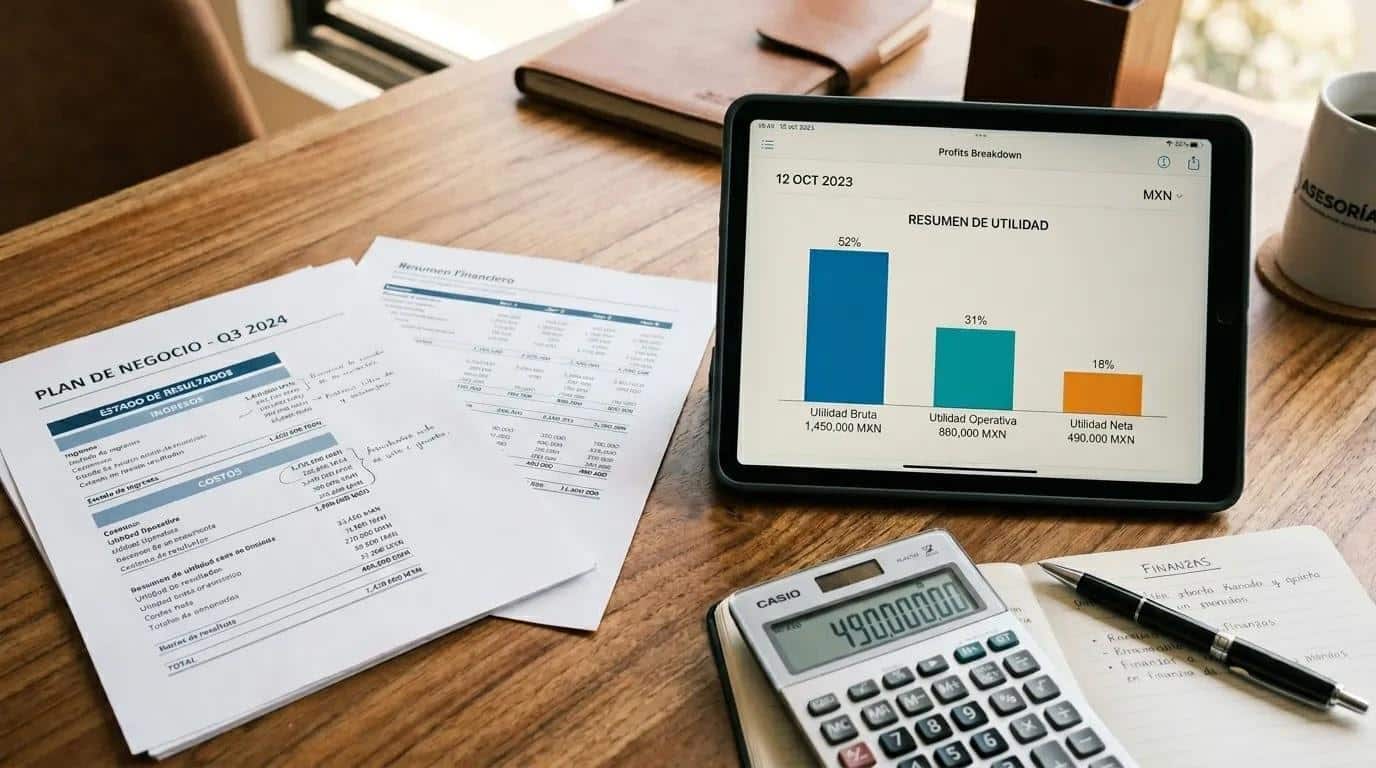
Señales de que tu empresa se acerca a generar utilidades
Saber si un negocio va en la dirección correcta no siempre requiere esperar a que lleguen las ganancias. Hay indicadores que aparecen antes y que muestran una trayectoria saludable.
Estas son las señales más concretas a las que vale la pena prestar atención:
- Margen bruto en crecimiento sostenido: si mes a mes el porcentaje de ganancia sobre ventas sube, el negocio está mejorando su eficiencia productiva.
- Flujo de efectivo operativo positivo: que el dinero que entra por la operación supere al que sale es una señal temprana de solidez, incluso si la utilidad neta aún es negativa.
- Reducción de la brecha hacia el punto de equilibrio: si cada mes se necesitan menos ventas adicionales para alcanzar el equilibrio, el negocio avanza en la dirección correcta.
- Capacidad de cubrir costos fijos sin financiamiento externo: no depender de créditos o aportaciones para pagar renta, nómina o servicios indica que la operación se sostiene sola.
- Tasa de retención de clientes en aumento: los clientes que regresan generan ingresos recurrentes con menor costo de adquisición, lo que mejora el margen con el tiempo.
Estas señales no garantizan que las utilidades lleguen de inmediato, pero sí confirman que el negocio avanza hacia la rentabilidad con una base sólida. Si varias de ellas se presentan al mismo tiempo, es una buena señal de que el punto de inflexión está cerca.
Errores que retrasan las utilidades de una empresa
Hay patrones que se repiten entre negocios que tardan más de lo esperado en generar ganancias. Reconocerlos a tiempo puede marcar una diferencia real.
Los más frecuentes son:
- No calcular el punto de equilibrio desde el arranque: operar sin saber cuánto se necesita vender para no perder dinero es como conducir sin saber a dónde va el camino.
- Confundir facturación alta con utilidad real: un negocio puede facturar mucho y seguir en números rojos si sus costos crecen al mismo ritmo o más que sus ingresos.
- Expandirse antes de consolidar la operación base: abrir una segunda sucursal o contratar personal adicional sin tener la primera etapa rentable multiplica los costos fijos sin garantizar más ingresos.
- Mezclar finanzas personales y del negocio: cuando el dinero de la empresa se usa para gastos personales sin registro, es imposible saber si el negocio genera utilidades o no.
- Fijar precios sin incluir todos los costos reales: muchas personas emprendedoras olvidan incluir el valor de su propio tiempo, los costos indirectos o los impuestos al momento de definir sus precios, lo que reduce el margen sin que se note hasta que es tarde.
Cada uno de estos errores tiene una consecuencia directa sobre la rentabilidad: alarga el tiempo para llegar al punto de equilibrio o hace que el negocio opere con pérdidas sin saberlo. Identificarlos y corregirlos es parte del proceso normal de construir una empresa.
Preguntas frecuentes sobre utilidades en una empresa
¿Cuántos años tarda una empresa en generar utilidades?
Depende del sector y del modelo de negocio. En promedio, muchas empresas alcanzan el punto de equilibrio entre el segundo y el tercer año de operaciones. Los negocios digitales o de servicios pueden lograrlo antes, mientras que industrias con alta inversión inicial, como manufactura o restaurantes, podrían tardar más.
¿Qué diferencia hay entre utilidades y flujo de efectivo?
Las utilidades reflejan la ganancia contable después de restar todos los costos e impuestos. El flujo de efectivo mide el dinero que entra y sale en un periodo determinado. Una empresa puede mostrar utilidades en sus estados financieros y aun así tener problemas de liquidez si sus cuentas por cobrar tardan en convertirse en dinero disponible.
¿Una empresa puede tener ingresos altos y no generar utilidades?
Sí. Si los costos fijos, variables e impuestos superan los ingresos, la empresa opera con pérdidas sin importar cuánto facture. Por eso es clave analizar la estructura de costos y no solo el volumen de ventas.
¿El reparto de utilidades (PTU) aplica desde el primer año?
La obligación de repartir utilidades surge cuando la empresa genera utilidad fiscal en el ejercicio. Si en su primer año la empresa no tiene utilidades, no hay obligación de reparto. La PTU corresponde al 10% de las utilidades fiscales netas y se calcula con base en la declaración anual.