Cómo se calcula la rentabilidad de una inversión: fórmulas y ejemplos prácticos
hace 6 meses · Actualizado hace 6 meses
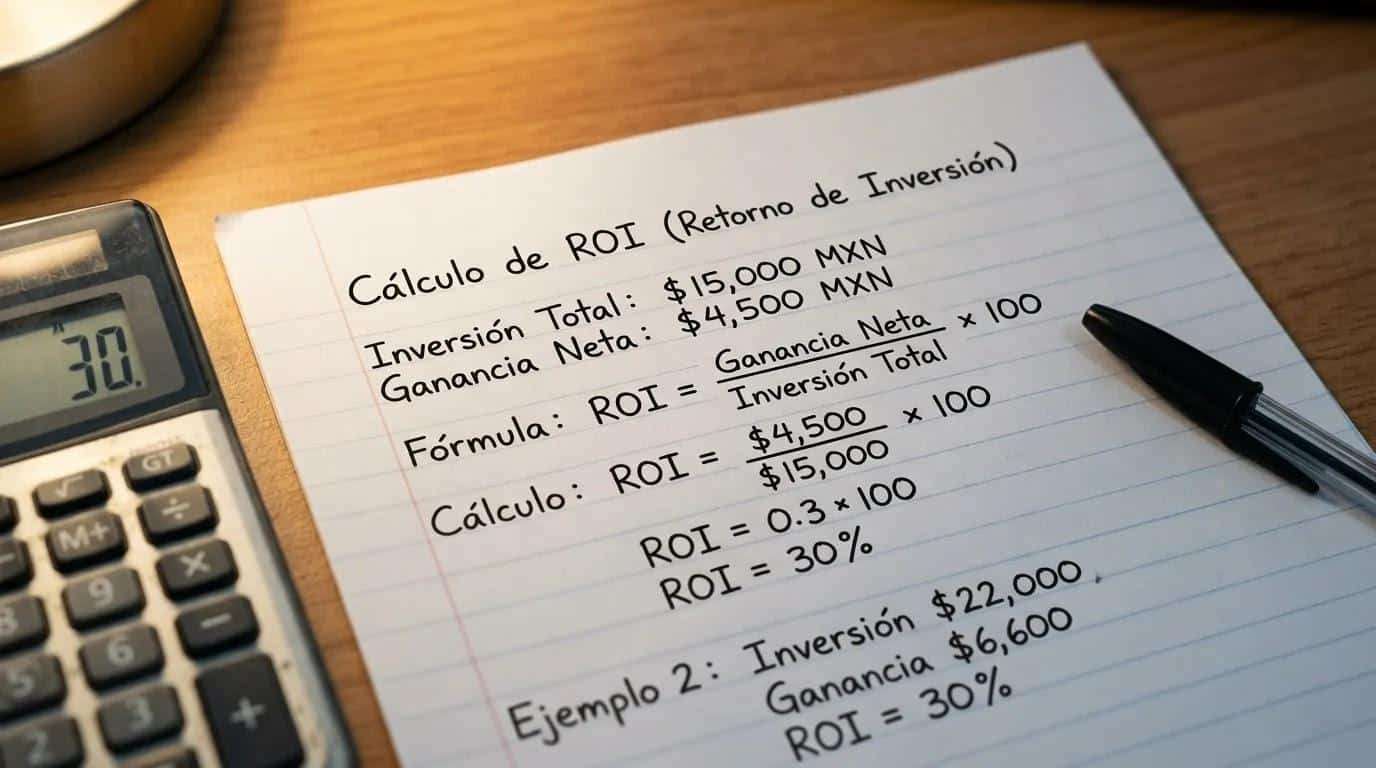
La rentabilidad de una inversión se calcula con la fórmula base: (ganancia obtenida / monto invertido) × 100. El resultado expresa en porcentaje cuánto generó el dinero invertido respecto a lo que se puso en juego. Esta fórmula tiene variaciones según el tipo de instrumento, el plazo y si se quiere considerar factores como la inflación o los flujos de dinero en distintos momentos.
A lo largo de este artículo encontrarás la fórmula básica con un ejemplo paso a paso en pesos mexicanos, tres métodos complementarios para analizar inversiones con mayor profundidad, los errores más frecuentes al interpretar los resultados y una guía para elegir el método que mejor se adapta a cada situación.
Qué es la rentabilidad de una inversión y por qué conviene medirla
La rentabilidad de una inversión mide la relación entre el dinero que se destina a un activo y el beneficio que ese activo genera con el tiempo. No se trata de un concepto exclusivo del mundo corporativo: cualquier persona que coloca dinero en un fondo, en bienes raíces o en un instrumento de deuda puede —y conviene que— use este cálculo.
Su valor está en que ofrece un criterio objetivo para comparar opciones. Sin ese número, elegir entre dos alternativas de inversión se convierte en un ejercicio de intuición. Con él, es posible ver cuál opción genera más por cada peso invertido, en igualdad de condiciones.
Medir la rentabilidad también ayuda a detectar cuándo una inversión no está cumpliendo con lo esperado. Tomar decisiones con respaldo numérico reduce el margen de error y permite ajustar la estrategia con mayor oportunidad.
Fórmulas para calcular la rentabilidad de una inversión paso a paso
Existen varias fórmulas para medir la rentabilidad, y cada una responde a una pregunta distinta. A continuación se presentan las tres más útiles para evaluar inversiones personales, con ejemplos en pesos mexicanos.
Rentabilidad porcentual (ROI)
El ROI (por sus siglas en inglés, Return on Investment) es la fórmula más utilizada para medir la ganancia de una inversión de forma directa. Se expresa así:
ROI = (Ganancia neta / Inversión inicial) × 100
Donde la ganancia neta es el valor final menos la inversión inicial, restando también los costos asociados. Veamos un ejemplo concreto: si se invierte $50,000 pesos en un instrumento financiero y al final del periodo se recuperan $58,000 pesos, pero se pagaron $1,500 pesos en comisiones, el cálculo sería:
- Ganancia bruta: $58,000 − $50,000 = $8,000
- Ganancia neta: $8,000 − $1,500 = $6,500
- ROI: ($6,500 / $50,000) × 100 = 13%
Este método es útil cuando la inversión tiene un solo flujo de entrada y uno de salida. Su limitación es que no considera el tiempo transcurrido ni el efecto de la inflación sobre el dinero.
Rentabilidad real: el efecto de la inflación
La rentabilidad nominal —el porcentaje que arroja el ROI— no refleja cuánto creció el poder adquisitivo del dinero. Si una inversión generó 10% en un año pero la inflación fue de 5%, la ganancia real fue de apenas 5%.
La fórmula aproximada para calcularla es:
Rentabilidad real ≈ Rentabilidad nominal − Tasa de inflación
En México, donde la inflación ha sido un factor relevante en las decisiones financieras de los últimos años, este ajuste marca una diferencia significativa. Una inversión con ROI del 8% en un contexto de inflación del 6% genera apenas 2% de ganancia en términos de poder adquisitivo real.
Considerar la rentabilidad real permite saber si el dinero creció en términos reales o si solo mantuvo —o incluso perdió— su valor con el tiempo. Para quienes buscan preservar su patrimonio, este cálculo es tan relevante como el porcentaje nominal.
Tasa Interna de Retorno (TIR)
La Tasa Interna de Retorno es la tasa de descuento que hace que el valor presente de todos los flujos futuros de una inversión sea igual a cero. En términos prácticos, responde a la pregunta: ¿a qué tasa anual equivalente está rindiendo esta inversión, considerando todos los momentos en que entra o sale dinero?
- Flujos múltiples. La TIR es útil cuando una inversión implica varios flujos en distintos periodos, como un departamento en renta que genera ingresos mensuales y puede venderse al final.
- Cálculo práctico. Herramientas como Excel o Google Sheets calculan la TIR automáticamente con la función =TIR(). Si la TIR supera la tasa de una alternativa de menor riesgo, la inversión podría ser conveniente.
Cómo elegir el método adecuado según tu tipo de inversión
No existe una fórmula universal para todas las situaciones. La elección del método depende de la naturaleza de la inversión, el plazo y la información disponible.
Estos criterios pueden orientar la decisión:
- Inversión a corto plazo con un solo flujo: si se trata de un CETE o un depósito a plazo fijo, el ROI puede ofrecer una medición suficiente y práctica.
- Evaluación del crecimiento real: la rentabilidad real —ajustada por inflación— es el indicador adecuado, sobre todo en contextos donde los precios han subido con fuerza.
- Inversión con varios flujos en distintos momentos: si se trata de un negocio, un inmueble en renta o un fondo con aportaciones periódicas, la TIR podría ofrecer una perspectiva más completa.
Combinar más de un método ofrece una visión más precisa de la situación financiera. Por ejemplo, una inversión puede mostrar un ROI atractivo, pero si la inflación fue alta durante el periodo, la rentabilidad real puede ser baja. Analizar ambas métricas en conjunto ayuda a quienes buscan evaluar el desempeño real de su operación y así tomar decisiones con mayor información.
Errores frecuentes al calcular la rentabilidad de una inversión
Calcular la rentabilidad con la fórmula correcta es solo una parte del proceso. Hay errores de interpretación que pueden distorsionar el resultado y llevar a conclusiones equivocadas.
Los más comunes son:
- No restar comisiones, impuestos ni costos. Una inversión con rendimiento del 12% puede quedar en 8% o menos si se descuentan las comisiones de la casa de bolsa, el ISR sobre ganancias u otros cargos. El cálculo siempre debe partir de la ganancia neta, no bruta.
- Confundir rentabilidad nominal con real. Un porcentaje alto no garantiza que el dinero haya ganado poder adquisitivo. Ignorar la inflación lleva a sobrestimar el beneficio obtenido.
- Comparar periodos distintos sin anualizar. Un ROI del 15% en seis meses no es equivalente a uno del 15% en un año. Para comparar inversiones con plazos diferentes, el resultado debe expresarse en términos anuales.
- No considerar el riesgo asociado. Una rentabilidad elevada puede ir acompañada de una volatilidad alta. Dos inversiones con el mismo porcentaje de ganancia no son iguales si una fluctuó mucho durante el camino.
Revisar estos factores antes de tomar una decisión —o antes de concluir que una inversión fue exitosa— da una lectura mucho más precisa de los resultados reales.
Factores que influyen en la rentabilidad de una inversión
Más allá de la fórmula, la rentabilidad depende de variables que cambian según el contexto y el perfil de cada persona.
- Horizonte temporal. A mayor plazo, mayor potencial de crecimiento, pero también más variabilidad. Quien invierte a cinco o diez años tiene más margen para absorber caídas temporales.
- Diversificación. Concentrar todo el capital en un solo instrumento amplifica tanto ganancias como pérdidas. Distribuir entre distintos activos reduce el impacto de un mal desempeño en cualquier área.
- Contexto económico. En México, la tasa de referencia del Banco de México y el nivel de inflación determinan qué tan atractivos son ciertos instrumentos en un momento dado.
Preguntas frecuentes sobre la rentabilidad de una inversión
¿Cuál es la diferencia entre rentabilidad nominal y rentabilidad real?
La rentabilidad nominal es el porcentaje de ganancia que arroja el cálculo sin ningún ajuste. La rentabilidad real descuenta la inflación del periodo y refleja cuánto creció —o no— el poder adquisitivo del dinero invertido. En un entorno con inflación alta, la diferencia entre ambas puede ser significativa.
¿Se puede calcular la rentabilidad de una inversión antes de invertir?
Sí. Con base en rendimientos históricos, tasas pactadas o proyecciones del instrumento, es posible estimar la rentabilidad esperada antes de comprometer el dinero. El resultado es una proyección, no una garantía, ya que las condiciones del mercado pueden cambiar.
¿Qué rentabilidad se considera buena en México?
No existe un número universal. Un criterio de referencia útil es que la rentabilidad supere la inflación del periodo, de modo que el dinero haya crecido en términos reales. Más allá de eso, lo que se considera adecuado depende del tipo de instrumento, el riesgo asumido y el perfil de cada persona.
¿El ROI y la TIR miden lo mismo?
No. El ROI mide la ganancia total en relación con la inversión inicial, sin considerar el momento en que ocurren los flujos. La TIR incorpora el valor del dinero en el tiempo y es útil cuando hay entradas y salidas en distintos periodos. Son métricas complementarias: cada una aporta información que la otra no captura.