Cómo cobrar con el número de tarjeta sin tener terminal: opciones disponibles
hace 8 meses

Cobrar con el número de tarjeta sin terminal es posible al usar herramientas digitales como links de pago, que permiten ingresar los datos de débito o crédito desde el celular o computadora. Este tipo de cobro es útil para quienes venden a distancia o no cuentan con una terminal física, ya que todo el proceso se gestiona desde una app.
En este artículo se explica cómo cobrar con el número de tarjeta, qué opciones existen en México para hacerlo, cómo funciona cada alternativa y qué aspectos considerar para elegir el método más adecuado según el tipo de anventa.
Cobrar con número de tarjeta de débito: cómo funciona una transferencia a tarjeta
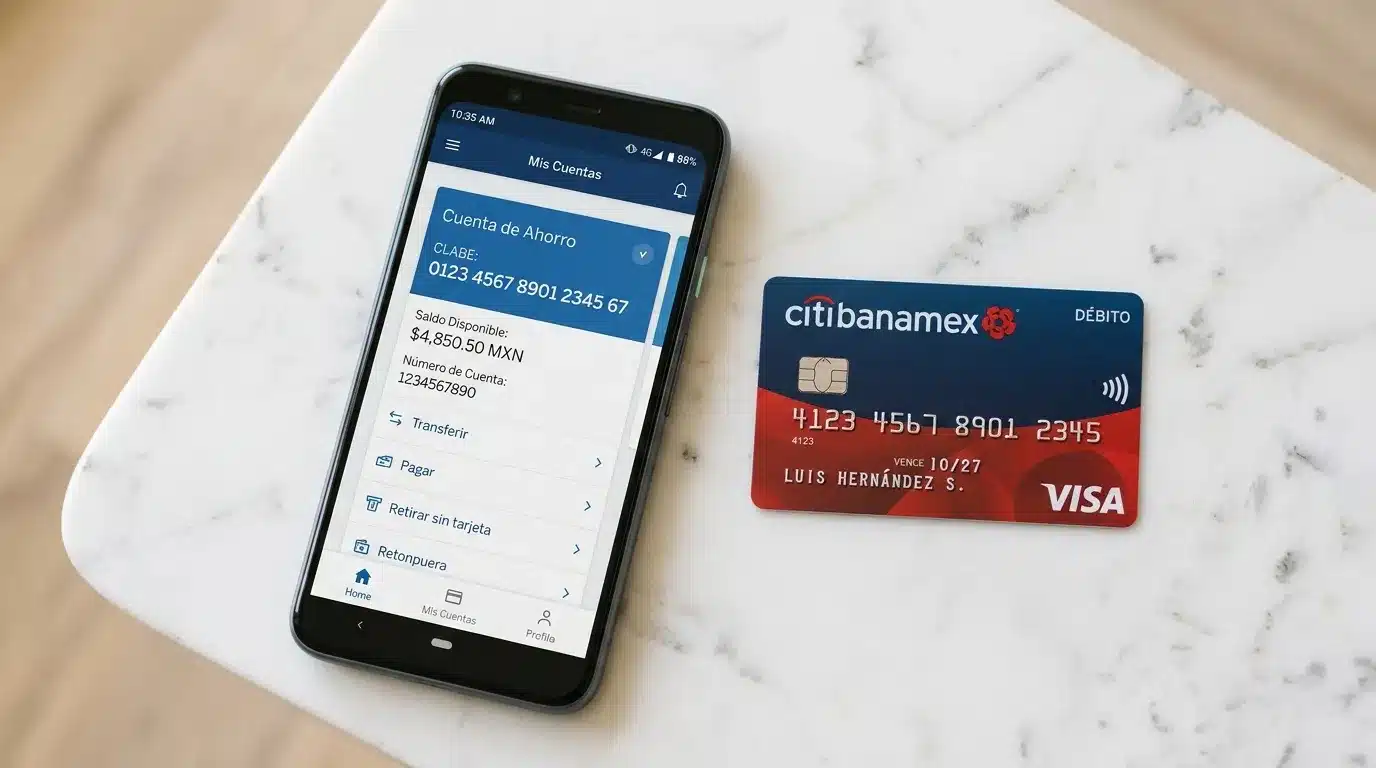
Algunas instituciones financieras en México permiten recibir transferencias con el número de tarjeta de débito como referencia, en lugar de la CLABE interbancaria. Este es el proceso: quien realiza el pago ingresa el número de tarjeta de quien cobra en su app bancaria, selecciona el banco destino y envía el monto acordado.
Sin embargo, no todos los bancos aceptan este método para recibir dinero. Antes de compartir tu número de tarjeta como referencia de cobro, conviene verificar con tu institución si tu cuenta admite depósitos por esta vía, ya que la compatibilidad varía entre bancos.
Otra limitación relevante es que el número de tarjeta puede cambiar si el plástico se reemite por robo, extravío o vencimiento. Esto lo hace menos confiable para cobros recurrentes o de negocio, donde la estabilidad del dato de cobro es importante.
Cobrar con CLABE vs. número de tarjeta: cuál conviene más
Ambas opciones sirven para recibir transferencias, pero tienen diferencias que pueden ser decisivas según la frecuencia y el contexto del cobro. Considera los siguientes puntos clave para comparar la CLABE con el número de tarjeta:
- Estabilidad: la CLABE interbancaria no cambia, incluso si se reemite la tarjeta. El número de tarjeta puede cambiar con cada reposición del plástico.
- Compatibilidad: la CLABE funciona de forma universal entre todos los bancos vía SPEI. El número de tarjeta como referencia de pago depende de que el banco destino soporte ese método.
- Uso práctico: para cobros entre conocidos o pagos puntuales, el número de tarjeta puede resultar más cómodo de compartir. Para cobros recurrentes o de negocio, la CLABE ofrece mayor confiabilidad.
- Disponibilidad del dinero: en ambos casos, las transferencias SPEI pueden llegar en minutos, aunque los tiempos dependen del banco emisor.
Si tu actividad implica recibir pagos con regularidad o de personas que no conoces, la CLABE interbancaria suele ser la opción con menos fricciones. El número de tarjeta puede ser un recurso práctico para situaciones puntuales, pero no el más robusto para un esquema de cobro sostenido.
Cómo cobrar a distancia sin terminal con links de pago
Los links de pago son una alternativa pensada para quienes necesitan cobrar con tarjeta de crédito o débito sin contar con una terminal física. El proceso funciona así: se genera un enlace desde una app o servicio, se comparte por mensaje, correo o redes sociales, y quien paga ingresa los datos de su tarjeta en un entorno seguro para completar la transacción.
Este método es útil en particular para personas que ofrecen servicios, venden por catálogo o tienen un negocio en línea sin sitio web propio. No se requiere equipo adicional ni conocimientos técnicos para generar el link, lo que lo convierte en una herramienta accesible para distintos perfiles de negocio.
La app de Mercado Pago permite crear links de pago desde el celular, con la posibilidad de definir el monto, agregar una descripción y compartir el enlace por cualquier canal de mensajería. Aunque existen otras opciones en México, Mercado Pago destaca por la integración de esta función dentro de una misma app sin necesidad de registros adicionales.
Cómo cobrar con CoDi desde tu celular para recibir pagos sin efectivo
CoDi® (Cobro Digital) es una herramienta de Banco de México que permite cobrar y pagar a través de transferencias SPEI, sin comisiones y con disponibilidad las 24 horas. Para usarlo, es necesario tener una cuenta bancaria registrada en CoDi® con CLABE interbancaria, número de tarjeta de débito o número de celular.
El registro se hace una sola vez desde la app del banco y queda vinculado a la cuenta. Existen dos formas principales de cobrar con CoDi® desde el celular, que se describen a continuación.
Cobro con CoDi® por código QR
Para cobrar con CoDi® mediante código QR, el primer paso es acceder a la app bancaria compatible y seleccionar la opción de cobro con CoDi®. Desde ahí se puede generar un código con un monto específico o uno abierto para que quien paga ingrese la cantidad.
Una vez generado el código, quien realiza el pago lo escanea desde su propia app bancaria y autoriza la transacción. El dinero se acredita de forma inmediata en la cuenta de quien cobra, sin importar que ambas personas tengan cuentas en bancos distintos, ya que la operación corre sobre la red SPEI.
Cobro con CoDi® por notificación al celular
La segunda modalidad permite enviar un cobro al número de celular de quien va a pagar, sin necesidad de que escanee nada. Desde la app bancaria se ingresa el monto, se indica el número de celular de quien paga y se envía la solicitud.
Quien recibe el cobro obtiene una notificación en su app bancaria con los detalles de la transacción. Al autorizar, el dinero se transfiere de forma inmediata a la cuenta de quien cobra. Esta opción es útil cuando el cobro se hace a distancia y no es posible mostrar un código en pantalla.
CoDi® no cobra comisiones ni a quien paga ni a quien recibe el dinero. El saldo queda disponible al instante, lo que lo hace una alternativa competitiva frente a otros métodos de cobro digital.
Seguridad al compartir tu número de tarjeta para cobrar
Una preocupación válida al usar el número de tarjeta como referencia de cobro es saber qué puede hacer alguien con ese dato. Con solo el número de tarjeta no es posible acceder a la cuenta bancaria ni retirar efectivo: para autorizar cualquier cargo se requieren datos adicionales como el CVV, la fecha de vencimiento y, en muchos casos, una contraseña de un solo uso (OTP) o verificación 3D Secure.
El riesgo menor, aunque real, aparece en comercios en línea que no aplican validaciones estrictas. En esos casos, alguien con el número de tarjeta y otros datos básicos podría intentar un cargo no autorizado. Por eso, no se recomienda compartir el número de tarjeta con personas desconocidas.
Para cobros con personas que no conoces, la CLABE interbancaria o un link de pago son opciones más seguras, ya que no exponen datos de la tarjeta. Activar las alertas de movimientos en la app bancaria también ayuda a detectar cualquier cargo no reconocido a tiempo.
Preguntas frecuentes sobre cómo cobrar con el número de tarjeta
¿Qué pueden hacer si tienen el número de mi tarjeta?
Con solo el número de tarjeta no es posible acceder a tu cuenta ni retirar efectivo. Sin embargo, en comercios en línea con validaciones débiles podría intentarse un cargo si quien tiene el número también conoce otros datos como el CVV o la fecha de vencimiento. Activar notificaciones de movimientos y reportar cualquier cargo no reconocido ante tu banco reduce el riesgo de forma considerable.
¿Es mejor usar CLABE interbancaria o número de tarjeta para cobrar?
La CLABE es más estable porque no cambia al reemitir la tarjeta y funciona con todos los bancos vía SPEI. El número de tarjeta puede ser práctico para cobros puntuales entre personas conocidas. Para transferencias frecuentes o de negocio, la CLABE suele ser la opción con mayor confiabilidad a largo plazo.
¿Cómo cobrar a distancia con tarjeta de crédito sin terminal?
Una opción accesible es generar un link de pago desde apps como Mercado Pago y compartirlo por mensaje o redes sociales. Quien paga ingresa los datos de su tarjeta en un entorno seguro para completar la transacción. Con CoDi® también se puede cobrar a distancia con tarjeta de crédito sin terminal al enviar una notificación al celular de quien paga.
¿CoDi® cobra comisiones por recibir pagos?
No. CoDi® no cobra comisiones ni a quien paga ni a quien recibe el dinero. El saldo queda disponible de forma inmediata en la cuenta bancaria y el servicio opera las 24 horas, los 7 días de la semana.