Qué es el RFC de una empresa y cómo obtenerlo ante el SAT en México
hace 6 meses · Actualizado hace 6 meses
El RFC de una empresa (o Registro Federal de Contribuyentes) es una clave alfanumérica de 12 caracteres que el SAT asigna a las personas morales para identificarlas en todas sus obligaciones fiscales. Funciona como la identidad tributaria de la empresa: sin ella, no es posible emitir facturas, pagar impuestos ni realizar ninguna operación fiscal en México.
En este artículo encontrarás cómo se estructura el RFC empresarial, en qué se diferencia del RFC de una persona física, cuáles son los pasos para obtenerlo ante el SAT, los errores más comunes al tramitarlo y las consecuencias de no mantenerlo actualizado.
Cómo se compone el RFC de una empresa y en qué se diferencia del personal
El RFC de una empresa no se genera de la misma forma que el de una persona física. Conocer su estructura ayuda a verificar que los datos sean correctos desde el inicio.
Estructura de los 12 caracteres del RFC empresarial
El RFC de una persona moral se construye a partir de tres bloques de información:
- Primeras 3 letras: se toman de la denominación o razón social de la empresa, siguiendo las reglas del SAT para seleccionar las letras significativas.
- 6 dígitos de fecha: corresponden a la fecha de constitución de la empresa en formato año, mes, día (AAMMDD).
- 3 caracteres de homoclave: los asigna el SAT de forma automática para diferenciar empresas con datos similares.
Por ejemplo, una empresa llamada "Grupo Tecnología Avanzada" constituida el 15 de marzo de 2020 podría tener un RFC como GTA200315XXX, donde las últimas tres letras o números son la homoclave. Este ejemplo es hipotético, pero ilustra cómo se construye la clave en la práctica.
Diferencias entre el RFC de persona moral y persona física
El RFC de una persona física tiene 13 caracteres, no 12. Las diferencias más relevantes entre ambos son:
- Número de caracteres: 12 para personas morales, 13 para personas físicas.
- Origen de las letras iniciales: en personas físicas se toman del apellido paterno, materno y nombre; en personas morales, de la razón social.
- Fecha de referencia: en personas físicas se usa la fecha de nacimiento; en personas morales, la fecha de constitución ante notario.
- Homoclave: en personas físicas son 3 caracteres (2 alfanuméricos + 1 dígito verificador); en personas morales son 3 caracteres sin dígito verificador adicional.
Para qué necesita una empresa su RFC ante el SAT
El RFC no es solo un número de registro: es la llave de acceso a todas las operaciones fiscales y comerciales que una empresa necesita para funcionar. Estos son los usos más relevantes:
- Emisión de facturas electrónicas (CFDI): sin RFC vigente, no es posible timbrar ningún comprobante fiscal.
- Presentación de declaraciones fiscales: tanto las mensuales como la anual requieren el RFC activo ante el SAT.
- Apertura de cuentas bancarias empresariales: los bancos solicitan el RFC como parte del proceso de alta de cualquier cuenta de negocio.
- Firma de contratos con proveedores y clientes: la mayoría de las empresas exigen el RFC para validar la relación comercial.
- Participación en licitaciones gubernamentales: el gobierno federal y los gobiernos estatales requieren el RFC para cualquier proceso de contratación pública.
- Inscripción de personas trabajadoras ante el IMSS: el RFC de la empresa es necesario para dar de alta a quienes formen parte de la nómina.
Una empresa sin RFC vigente no puede operar dentro del marco legal en México. Cualquier operación que realice sin este registro queda fuera de la formalidad fiscal, lo que expone al negocio a sanciones y a la imposibilidad de crecer con clientes o proveedores que exijan comprobantes fiscales válidos.
Proceso para obtener el RFC de una empresa paso a paso
Obtener el RFC de una persona moral implica preparar ciertos documentos y decidir entre dos modalidades de inscripción. Este proceso es fundamental para que una empresa pueda cumplir con sus obligaciones fiscales y, además, acceder a oportunidades como fuentes de financiamiento, que suelen requerir estar debidamente registrada ante el SAT. A continuación, te explicamos los pasos que debes seguir.
Documentos que necesitas antes del trámite
Antes de iniciar cualquier gestión, conviene reunir lo siguiente:
- Acta constitutiva de la empresa, protocolizada ante notario público.
- Comprobante de domicilio fiscal (recibo de servicios o estado de cuenta con la dirección del negocio).
- Identificación oficial vigente de la persona representante legal.
- Poder notarial que acredite la representación legal, cuando aplique.
- CURP de la persona representante legal.
- e.firma vigente (antes conocida como FIEL) de la persona representante legal.
Tener estos documentos completos y vigentes antes de iniciar el trámite reduce el riesgo de que el proceso se interrumpa por documentación incompleta.
Inscripción en línea y de forma presencial ante el SAT
El SAT ofrece dos modalidades para inscribir a una persona moral en el RFC:
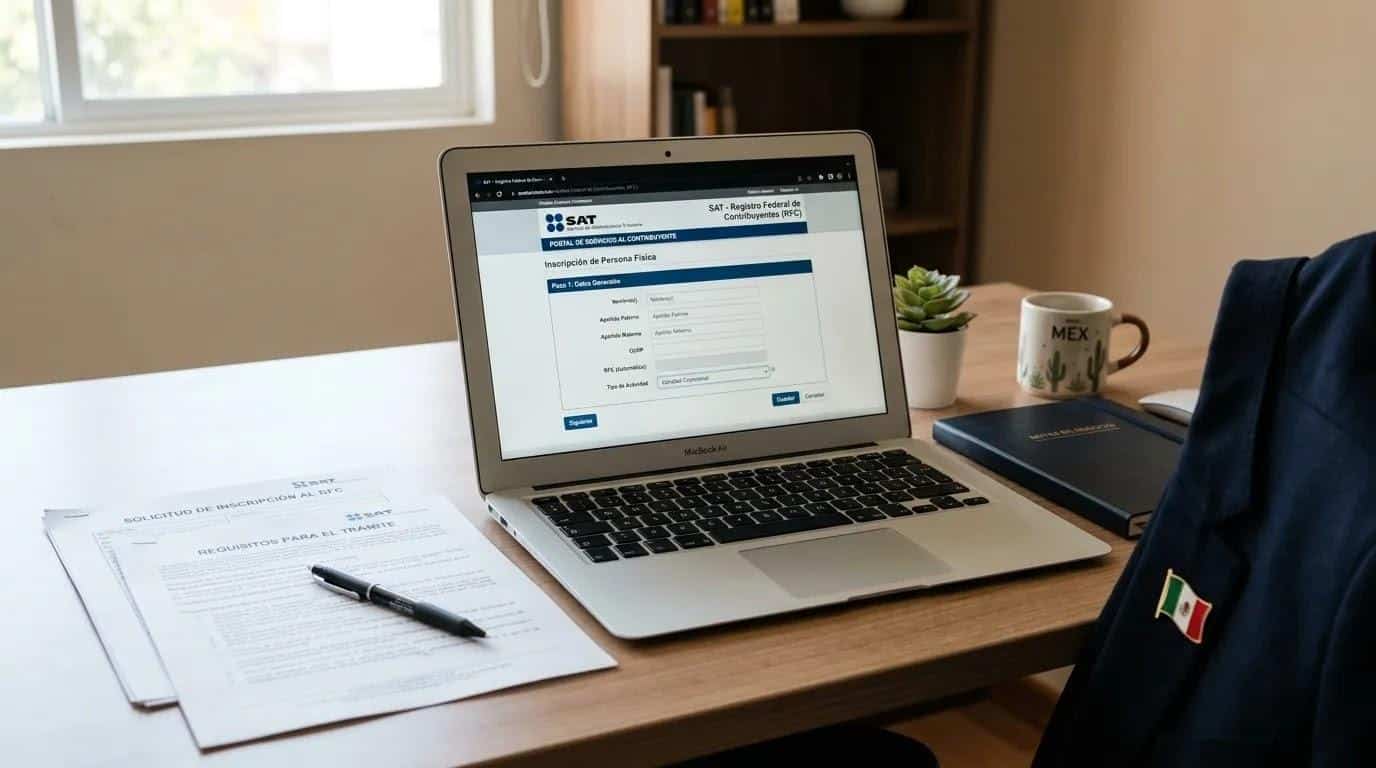
- En línea a través del portal del SAT: la persona representante legal accede con su e.firma, completa el formulario de inscripción de persona moral, adjunta los documentos digitalizados y envía la solicitud. Al concluir, el sistema genera la Cédula de Identificación Fiscal con el RFC asignado.
- De forma presencial con cita previa: la persona representante legal acude a las oficinas del SAT con los documentos originales y copias. El personal del SAT valida la información y, una vez aprobada, entrega la Cédula de Identificación Fiscal. La cita se agenda a través del portal del SAT antes de acudir.
En ambos casos, la Cédula de Identificación Fiscal es el documento que acredita que la empresa está inscrita ante el SAT y que su RFC ha sido asignado de forma oficial.
Errores frecuentes al tramitar el RFC empresarial y cómo evitarlos
Quienes constituyen una empresa por primera vez suelen encontrar tropiezos en el trámite del RFC que podrían haberse evitado con una revisión previa de la documentación. Estos son los errores que aparecen con más frecuencia:
- Razón social con discrepancias respecto al acta constitutiva: si el nombre que se captura en el formulario del SAT no coincide exactamente con el que aparece en el acta notarial, el trámite podría ser rechazado o generar un RFC con datos incorrectos que luego habría que corregir.
- Domicilio fiscal no comprobable: el comprobante de domicilio debe estar a nombre de la empresa o de la persona representante legal, y no debe tener una antigüedad mayor a la que el SAT establece. Un comprobante vencido o con una dirección diferente a la del negocio podría invalidar el trámite.
- e.firma vencida o no tramitada: la e.firma tiene una vigencia de cuatro años. Si al momento del trámite en línea la e.firma está vencida, el proceso no podrá completarse hasta renovarla, lo que podría generar retrasos adicionales.
- Selección incorrecta del régimen fiscal: al inscribirse, la empresa debe indicar el régimen bajo el cual tributará. Elegir un régimen que no corresponda a la actividad económica real podría generar obligaciones fiscales incorrectas y complicaciones en las declaraciones posteriores.
Revisar con detenimiento cada documento antes de acudir al SAT o de iniciar el trámite en línea reduce de forma considerable la posibilidad de que el proceso se detenga por causas prevenibles.
Qué pasa si el RFC de tu empresa tiene datos desactualizados
Tener el RFC activo no es suficiente: los datos asociados a él deben reflejar la situación real de la empresa en todo momento. Cuando el RFC contiene información desactualizada, las consecuencias pueden afectar la operación del negocio de forma directa.
Las situaciones más comunes incluyen: facturas emitidas con datos incorrectos que el SAT podría considerar inválidas, problemas al presentar declaraciones fiscales, multas por no notificar cambios en tiempo y forma, y dificultades para operar con instituciones financieras que verifican los datos del RFC antes de autorizar transacciones.
Los casos en que una empresa debe actualizar su RFC ante el SAT son: cambio de domicilio fiscal, cambio de persona representante legal, modificación de la actividad económica principal y cambio de régimen fiscal. El trámite de actualización puede realizarse a través del portal del SAT con e.firma o de forma presencial con cita previa, dependiendo del tipo de cambio que se necesite registrar.
Preguntas frecuentes sobre el RFC de una empresa
¿Cuántos caracteres tiene el RFC de una persona moral?
El RFC de una persona moral tiene 12 caracteres alfanuméricos: 3 letras derivadas de la razón social, 6 dígitos que corresponden a la fecha de constitución y 3 caracteres de homoclave asignados por el SAT.
¿Se puede consultar el RFC de una empresa en línea?
Sí. A través del portal del SAT es posible verificar el RFC de una empresa con su denominación social. El RFC también suele aparecer en las facturas electrónicas que emite la empresa, por lo que es una forma de consulta accesible en el día a día.
¿Qué pasa si una empresa no tiene RFC?
Sin RFC, una empresa no puede emitir facturas, presentar declaraciones fiscales ni operar dentro del marco legal. El SAT podría imponer sanciones, y la empresa tendría dificultades para abrir cuentas bancarias empresariales o contratar con otras organizaciones.
¿El RFC de una empresa caduca?
El RFC no tiene fecha de vencimiento. Sin embargo, los datos asociados (como el domicilio fiscal, la actividad económica y la persona representante legal) deben mantenerse actualizados ante el SAT para evitar problemas fiscales o el bloqueo de operaciones.